
La economía argentina volvió a mostrar comportamientos
diferentes entre sus principales sectores productivos. En septiembre, la
actividad industrial registró otro retroceso y profundizó su balance negativo
durante 2026, mientras que la construcción consiguió una recuperación que
permitió mejorar sus indicadores tanto en la comparación anual como mensual.
Los datos fueron difundidos por el Instituto Nacional de
Estadística y Censos (INDEC) y reflejan las dificultades que todavía enfrenta
la producción manufacturera, frente a una actividad constructora que comienza a
mostrar algunos signos de recuperación.
La industria acumula siete meses de caídas
durante 2026
El Índice de Producción Industrial Manufacturero (IPI)
registró una contracción interanual del 1,8% en septiembre. De esta manera, el
acumulado entre enero y septiembre quedó en terreno negativo, con una caída del
2,6%.
Se trata del séptimo resultado mensual negativo de la
industria en lo que va del año. Febrero fue el período más complicado, con un
desplome del 8,8%, mientras que marzo y junio fueron los únicos meses que
consiguieron variaciones positivas, del 5% y 2%, respectivamente.
En la comparación con agosto, la medición mensual mostró
una mejora del 0,7%. Sin embargo, la serie tendencia-ciclo registró una
disminución del 0,4%, lo que evidencia que todavía no existe una recuperación
sostenida de la actividad.
Diez de las 16 ramas industriales terminaron en
baja
El informe del INDEC mostró que diez de las dieciséis
divisiones manufactureras tuvieron resultados interanuales negativos.
Entre los sectores más afectados se destacaron maquinaria y
equipo, con un derrumbe del 26,8%, y otros equipos, aparatos e instrumentos,
que retrocedieron un 22%.
También registraron caídas los productos de tabaco (-6,5%),
prendas de vestir, cuero y calzado (-5,3%), muebles y colchones (-4,9%),
productos de metal (-4%) y vehículos automotores, carrocerías, remolques y
autopartes (-3,5%).
En cambio, algunas actividades consiguieron sostener
resultados positivos. La fabricación de madera, papel, edición e impresión
avanzó un 6,4%; los productos minerales no metálicos subieron un 5,1%, y las
sustancias y productos químicos crecieron un 3,9%.
También mejoraron los textiles (2%), los productos de
caucho y plástico (1,7%) y otro equipo de transporte (11%).
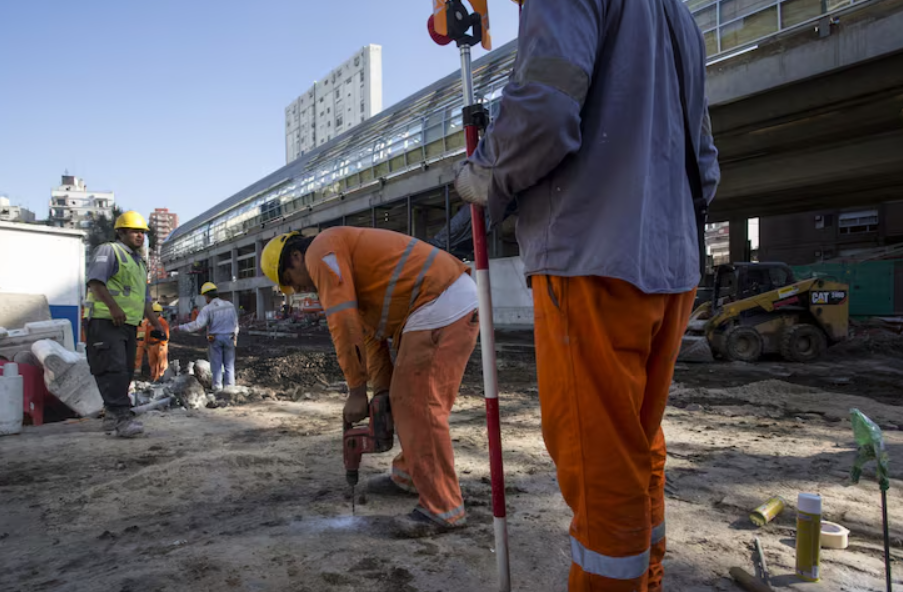
La construcción creció 5,1% y tuvo su mejor
suba mensual
En contraste con la industria, el Indicador Sintético de la
Actividad de la Construcción (ISAC) registró un incremento interanual del 5,1%
durante septiembre.
Con este resultado, el sector acumuló una mejora del 1,3%
en los primeros nueve meses de 2026, una evolución que marca una diferencia
respecto del desempeño de la actividad manufacturera.
La comparación mensual también dejó un dato significativo:
frente a agosto, la construcción avanzó un 7,8%, su mayor crecimiento en lo que
va del año. El registro anterior más importante había sido el de mayo, cuando
la actividad había aumentado un 6%.
Durante 2026, el sector consiguió cinco meses con
variaciones positivas. Marzo fue el de mayor crecimiento interanual, con un
12,5%, mientras que julio presentó el retroceso más pronunciado, del 4,5%.
Qué pasó con el cemento, el hierro y los demás
materiales
La evolución de los insumos utilizados en las obras también
mostró resultados diferentes. De los trece productos relevados por el organismo
estadístico, siete registraron aumentos interanuales.
Entre las subas se destacaron las pinturas para
construcción, con un incremento del 22,4%; el hormigón elaborado, con el 12,8%;
y el hierro redondo y los aceros para la construcción, que avanzaron un 5,2%.
El cemento portland también mostró una evolución favorable,
con una mejora del 4,6%. A su vez, las placas de yeso aumentaron un 1,2%, el
asfalto un 0,5% y el rubro denominado resto registró una suba del 12,2%.
Del lado de las bajas, los mosaicos graníticos y calcáreos
encabezaron los retrocesos, con una caída del 15%. También disminuyeron los
artículos sanitarios de cerámica (-8,2%), el yeso (-7,7%), los pisos y
revestimientos cerámicos (-7,4%), los ladrillos huecos (-0,7%) y las cales
(-0,2%).
Qué esperan las empresas para los últimos meses
del año
Pese a la mejora registrada en septiembre, las perspectivas
del sector constructor para el período octubre-diciembre todavía son moderadas.
De acuerdo con el relevamiento del INDEC, el 74% de las
empresas dedicadas principalmente a obras privadas no espera modificaciones en
el nivel de actividad. Un 15% anticipa una disminución y apenas el 11% proyecta
un crecimiento.
En el segmento de obras públicas, el 62,4% de las compañías
considera que la actividad se mantendrá sin cambios. En tanto, el 23,5% prevé
una caída y el 14,1% espera una mejora.
Las respuestas reflejan que, aunque los indicadores de
septiembre fueron positivos, buena parte de las empresas todavía no observa
condiciones suficientes para anticipar una expansión importante en el corto
plazo.
La reacción de Luis Caputo ante los indicadores
El ministro de Economía, Luis Caputo, celebró los
resultados mensuales a través de sus redes sociales y puso el foco en la
evolución de ambos sectores frente a agosto.
El funcionario destacó las mejoras de la industria y la
construcción en esa comparación, aunque los datos interanuales muestran que la
recuperación todavía es desigual.
La evolución de los próximos meses permitirá determinar si
el repunte de la construcción consigue consolidarse y si la industria logra
interrumpir la sucesión de resultados negativos. Por ahora, las estadísticas
oficiales muestran dos realidades distintas dentro del aparato productivo
argentino.
#Industria #Construccion #INDEC #EconomiaArgentina
#ActividadEconomica



Facebook: Corrientes te informa oficial
Twitter: @Corrientesteinf
Email: corrientesteinforma05@gmail.com
Corrientes Capital - Argentina
